2027年度(令和9年度)の国の予算編成が動き始めています。
財務省は2026年9月4日、各省庁から提出された令和9年度予算の概算要求を公表しました。経済産業省・中小企業庁からも、中小企業・小規模事業者に関する来年度の政策要求が示されています。
本記事は、2026年9月9日時点で公表されている公式情報を基に分析しています。
ここで最も注意したいのは、概算要求に掲載された事業=2027年度に実施される補助金ではないということです。
概算要求は、各省庁が翌年度に必要と考える政策・予算を財務省へ要求する段階です。
今後、
概算要求
↓
政府予算案
↓
国会審議・予算成立
↓
制度設計
↓
公募要領等の公開
と進みます。
そのため、現時点では補助金の名称、補助上限、補助率、対象経費、公募時期などが確定していないものがあります。
それでも、概算要求を見る意味はあります。
重要なのは「来年度はどの補助金が使えるか」を予想することではなく、
政府が2027年度、中小企業のどの経営課題に重点的に予算を配分しようとしているのか
を早めに把握することです。
東京都の中小企業経営者が2027年度の設備投資、省力化、AI・DX、新事業、研究開発などを考えるうえで、現時点で確認できる政策の方向性を整理します。
- この記事のポイント
- そもそも「概算要求」とは何か
- 2027年度は「補正予算」と「当初予算」の見方にも注意
- 2027年度の中小企業政策はどこに重点が置かれているのか
- 賃上げを続けるための「生産性向上・省力化」
- 設備投資だけでなく「成長投資」をどう考えるか
- 中小製造業は「研究開発・新製品」にも注目
- AI・DXは「導入すること」より経営課題との接続を見る
- 製造業ではGX・省エネも投資テーマになる
- 価格転嫁は「賃上げ原資」の面でも重要
- 事業承継・M&Aも2027年度の重要な確認テーマ
- 東京都の中小企業は「国+東京都」で考える
- 中小製造業が今から整理しておきたいこと
- 「来年度の補助金」を今からどう捉えるべきか
- 経営者が今から準備できること
- 経営NEXT TOKYO編集部の視点
- 公式情報・出典
この記事のポイント
- 2027年度の概算要求が公表され、中小企業政策の方向性が見え始めた
- 概算要求は「補助金の実施決定」ではなく、今後の予算編成で変更される可能性がある
- 賃上げを継続するための生産性向上、省力化、成長投資などが重要な政策テーマとなっている
- 中小製造業では、設備投資、研究開発、AI・DX、GXなどとの接点を確認しておきたい
- 今やるべきなのは「来年度の補助金を待つこと」ではなく、2027年度に予定する投資と経営課題を整理すること
そもそも「概算要求」とは何か
国の予算は、各省庁が翌年度に必要な政策や事業について予算を要求し、その後、財務省による査定などを経て政府予算案が編成されます。
その出発点の一つが概算要求です。
2026年9月4日に財務省が公表した令和9年度一般会計の概算要求総額は、約143.1兆円です。
ただし、この金額がそのまま2027年度予算になるわけではありません。
中小企業向けの政策についても同様です。
概算要求資料に、
- 省力化
- 研究開発
- 成長投資
- AI
- GX
などが記載されていたとしても、そのテーマに関連する補助金が現在の名称・条件のまま2027年度も実施されることを意味するものではありません。
経営者が概算要求を見るときは、
「補助金を探す資料」ではなく、「来年度の政策方向を読む資料」
として捉えるのが適切です。
2027年度は「補正予算」と「当初予算」の見方にも注意
今回の概算要求を前年と比較するときには、もう一つ注意点があります。
政府は令和9年度予算編成について、**「補正予算依存から脱却し、恒常的な施策は当初予算で措置する」**という予算編成改革の方針を示しています。
これまで中小企業支援では、当初予算だけでなく、大型の補正予算や基金を通じて、
- 省力化
- 設備投資
- デジタル化
- 新事業
- 生産性向上
などが支援されてきました。
そのため、
「令和8年度当初予算」と「令和9年度概算要求」だけを比べて、予算が大幅に増えた・減ったと判断するのは適切ではありません。
比較する場合は、当初予算、補正予算、基金など、金額の性質をそろえて見る必要があります。
経営NEXT TOKYOでは、総額の単純な増減よりも、どの政策分野へ予算を配分しようとしているのかに注目します。
2027年度の中小企業政策はどこに重点が置かれているのか
経済産業省・中小企業庁の令和9年度概算要求を見ると、中小企業政策では引き続き、
賃上げ
↓
生産性向上
↓
省力化・成長投資
というつながりが重要になっています。
ここからは、東京都の中小企業経営者に特に関係する政策テーマを見ていきます。
賃上げを続けるための「生産性向上・省力化」
中小企業政策を考えるうえで、2027年度も重要になると考えられるのが、賃上げと生産性向上の両立です。
東京都では2026年10月1日から最低賃金が時間額1,280円へ引き上げられます。
最低賃金だけでなく、人材確保や定着のために賃金水準の見直しを迫られる企業もあります。
一方で、売上や付加価値が増えないまま人件費だけが上昇すれば、企業収益を圧迫します。
そのため政策上も、単に「賃金を上げる」だけでなく、
- 生産性向上
- 省力化
- 設備投資
- デジタル化
- 価格転嫁
などによって賃上げ原資を確保することが重要になります。
経営NEXT TOKYOの分析
ここで注目したいのは、賃上げと省力化を別々の経営課題として見ないことです。
人件費上昇
↓
生産性向上
↓
省力化
↓
付加価値向上
↓
賃上げ原資の確保
という流れで考えると、設備投資やデジタル化を経営全体の中で位置付けやすくなります。
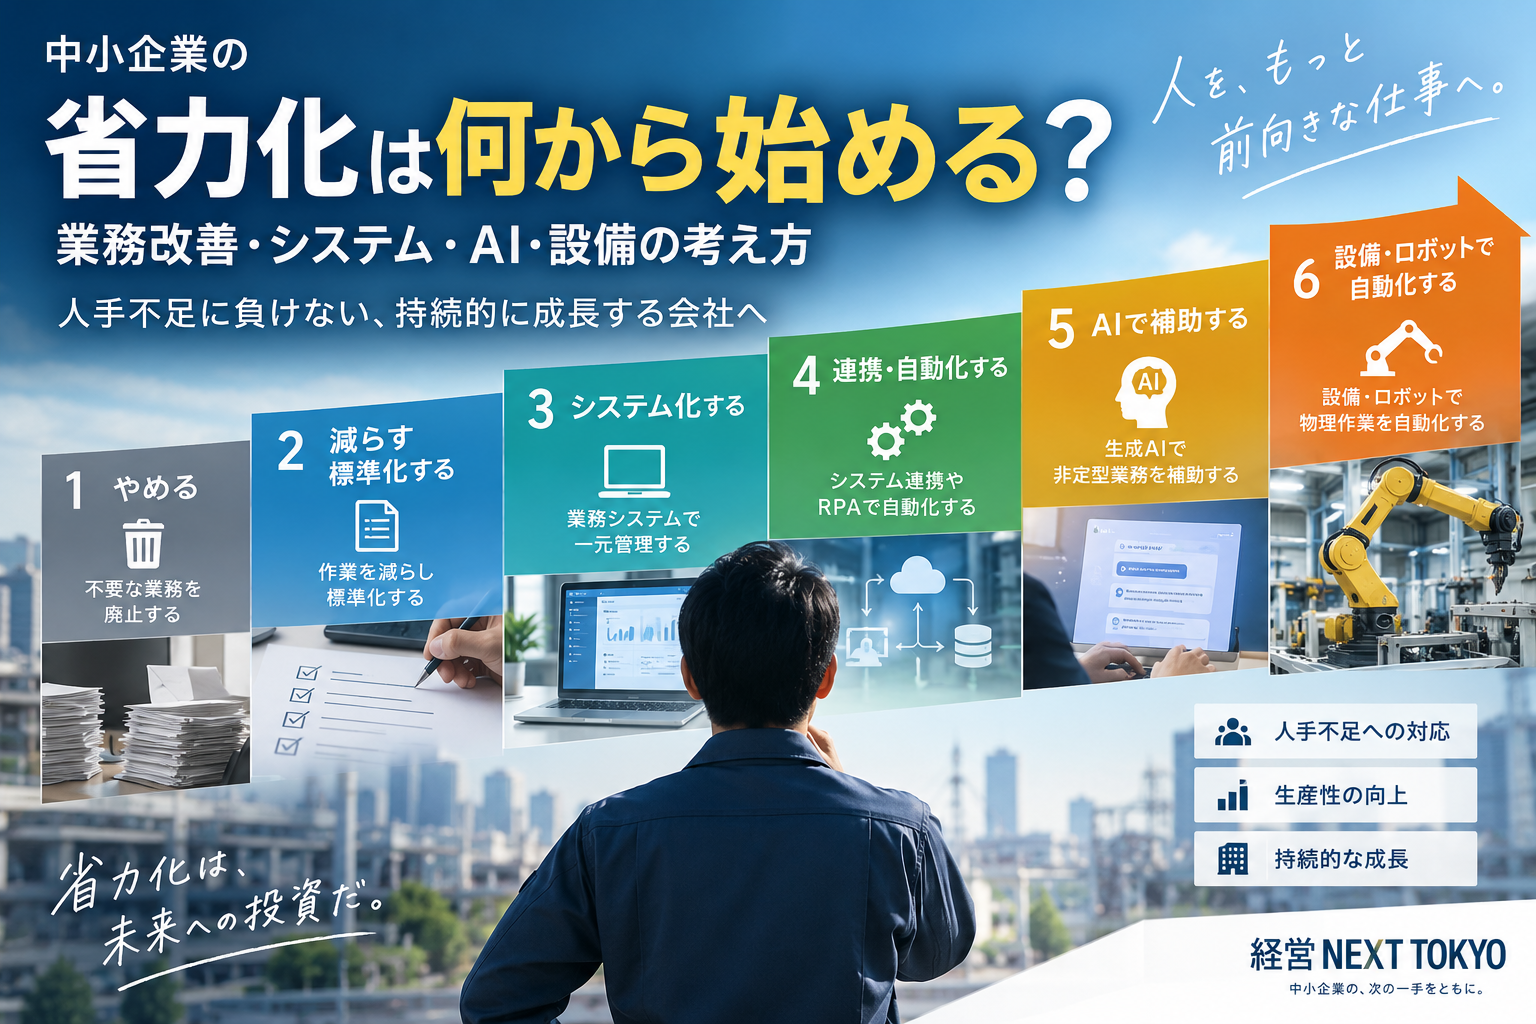
中小企業が実際にどの業務から省力化すべきかについては、別記事で詳しく整理しています。
→【関連記事】中小企業の省力化は何から始める?AI・システム・設備導入の前に見直したい仕事
最低賃金改定への具体的な対応についてはこちらの記事で整理しています。
→【関連記事】東京都最低賃金が1,280円へ|2026年10月から・中小企業の5つの対応
設備投資だけでなく「成長投資」をどう考えるか
概算要求を見る際、もう一つ重要なのが成長投資です。
中小企業支援ではこれまで、単なる設備更新だけでなく、
- 生産能力の拡大
- 新事業への進出
- 新市場の開拓
- 高付加価値化
- 海外展開
- 大規模設備投資
など、企業そのものの成長につながる投資も政策対象となってきました。
経営NEXT TOKYOの分析
2027年度の投資を考える企業は、
「古くなった設備を買い替える」
だけでなく、
「その投資によって会社の売上・付加価値・生産能力・市場がどう変わるのか」
まで整理しておくことが重要です。
これは補助金申請のためだけではありません。
投資額が大きくなるほど、
- なぜ今必要なのか
- 何を改善するのか
- どれだけ生産能力が変わるのか
- どの市場へ販売するのか
- 人員配置はどう変わるのか
を経営計画として説明できることが重要になります。
中小製造業は「研究開発・新製品」にも注目
東京都の中小製造業が特に確認しておきたいのが、研究開発支援です。
中小企業庁の令和9年度概算要求でも、**成長型中小企業等研究開発支援事業(Go-Tech事業)**が盛り込まれています。
Go-Tech事業は、中小企業が大学・公設試験研究機関等と連携して行う研究開発や、その事業化を支援する政策です。
経営NEXT TOKYOの分析
製造業の公的支援というと、「機械を買うための補助金」に目が向きがちです。
しかし政策上は、
- 新技術
- 新素材
- 新製品
- 高度な加工
- 産学連携
- 研究開発
も重要な領域です。
自社が2027年度以降に新製品開発や技術開発を予定している場合は、
「設備投資」なのか「研究開発」なのか
を分けて考えておくと、今後公表される支援策との接点を判断しやすくなります。
製品改良や認証取得については、東京都独自の支援制度が実施される場合もあります。
→【関連記事】東京都「製品改良・認証取得」助成金が受付開始 最大500万円、製造業が確認したい5つのポイント
AI・DXは「導入すること」より経営課題との接続を見る
経済産業省全体の令和9年度概算要求では、AI・ロボットなども重要な政策分野となっています。
ただし、中小企業経営者が、
「政府がAIを重視しているからAIを導入しよう」
と考える必要はありません。
重要なのは、自社の経営課題との接続です。
例えば、
- 人手不足を補いたい
- 見積作成に時間がかかる
- 社内情報を探す時間が長い
- 営業資料作成の負担を減らしたい
- 受発注の二重入力をなくしたい
- 生産情報を一元化したい
という課題が先にあり、その解決手段としてAIや業務システムを検討します。
経営NEXT TOKYOの分析
2027年度にAI・DX関連の投資を考えている企業は、今の段階から、
「AIを導入したい」
ではなく、
「どの業務の負担を、どのように減らしたいのか」
まで整理しておくとよいでしょう。
生成AIをどの業務から試すべきかについては、こちらの記事で詳しく整理しています。
→【関連記事】生成AIは中小企業のどの業務で使える? 導入前に経営者が整理しておきたいこと
製造業ではGX・省エネも投資テーマになる
GX・省エネルギーも経済産業政策の重要テーマです。
製造業では、
- 老朽設備の更新
- 高効率設備への転換
- エネルギー使用量の削減
- 製造工程の改善
- 脱炭素対応
などが経営課題となる企業があります。
ただし、ここでも注意したいのは、
「2027年度にこの省エネ補助金が使える」と現時点で判断しないことです。
概算要求から確認できるのは、あくまでGXや省エネが政策上の重要領域であるという段階です。
2027年度の具体的な対象設備、補助率、補助上限、公募期間等は、今後公表される制度情報を確認する必要があります。
価格転嫁は「賃上げ原資」の面でも重要
賃上げを継続するためには、生産性向上だけでなく、適切な価格転嫁も重要です。
原材料費、エネルギー価格、物流費、人件費などが上昇しているにもかかわらず、販売価格へ反映できなければ、利益率は低下します。
政府はこれまでも価格交渉促進月間や取引適正化などを進めてきました。
経営NEXT TOKYOの分析
2027年度の政策を見る際は、
「補助金を活用してコストを下げる」
だけでなく、
「適正な利益を確保できる価格にする」
という視点も重要です。
設備投資や省力化によって生産性を上げても、その成果が利益として残らなければ、継続的な賃上げにはつながりにくくなります。
原材料価格高騰と価格転嫁については、こちらの記事でも整理しています。
→【関連記事】中東情勢による原材料価格高騰に伴う経営基盤安定化緊急対策事業
事業承継・M&Aも2027年度の重要な確認テーマ
設備投資やDXだけでなく、事業承継も中小企業政策の重要分野です。
法人版事業承継税制の特例措置は2027年12月31日に適用期限を迎えます。
また、特例措置の適用に必要となる特例承継計画の提出期限は2027年9月30日です。
適用期限到来後のあり方については、令和9年度税制改正で結論を得るとされています。
後継者問題を抱えている企業では、
- 親族内承継
- 従業員承継
- 第三者承継・M&A
などを含め、2027年度は政策動向を確認したい年度となります。
ただし、税制や支援制度の延長・変更については、現時点で確定していないものがあります。
東京都の中小企業は「国+東京都」で考える
東京都の中小企業経営者が注意したいのは、公的支援が国だけではないことです。
国の補助金・税制・金融支援に加え、東京都や東京都中小企業振興公社などが独自の助成事業を実施する場合があります。
そのため2027年度の投資計画では、
国
+
東京都
+
その他の公的支援
という複数の選択肢を確認することが重要です。
ただし、同じ設備や経費について国と東京都の補助制度を重複利用できるとは限りません。
具体的な併用可否は、それぞれの制度の最新の公募要領等で確認する必要があります。
中小製造業が今から整理しておきたいこと
2027年度に設備投資を予定している中小製造業であれば、補助金名が発表される前でも準備できることがあります。
設備更新
- どの設備が老朽化しているか
- 更新時期はいつか
- 投資予定額はいくらか
省力化
- どの工程に人手がかかっているか
- 待ち時間・転記・搬送などの無駄はないか
- 設備やシステムで代替できる部分はないか
AI・DX
- どの業務に時間がかかっているか
- 紙・Excel・メールに情報が分散していないか
- 同じ情報を何度も入力していないか
研究開発
- 新製品・新技術の計画があるか
- 大学・研究機関等との連携が必要か
- 試作から事業化までの計画を整理できているか
GX・省エネ
- エネルギー使用量が大きい設備は何か
- 更新による省エネ効果を把握できるか
補助制度が公表されてから経営課題を考えるのではなく、先に自社の投資計画をつくっておくことが重要です。
「来年度の補助金」を今からどう捉えるべきか
概算要求が公表されると、
「来年度はこの補助金が出るのではないか」
という情報が増えてきます。
しかし、経営計画を補助金の予想だけで組み立てるのは避けるべきです。
現時点では、
概算要求
↓
政府予算案
↓
予算成立
↓
制度概要
↓
公募予告
↓
公募要領
という段階があります。
補助上限、補助率、対象経費、申請要件などを確定情報として判断できるのは、さらに後です。
重要なのは、
「補助金が出たら何を買うか」
ではなく、
「2027年度に自社は何へ投資する必要があるか」
を先に決めることです。
経営者が今から準備できること
NOW|現在利用できる制度を確認する
2027年度の概算要求が公表されたからといって、2027年度の制度が決まるまで投資判断を止める必要はありません。
2026年度中に実施したい投資については、現在募集されている制度の中に活用できるものがないか確認します。
経営NEXT TOKYOでは、募集が終了した補助金・助成金を、現在利用できる制度として紹介しません。
NEXT|2027年度の投資計画を整理する
来年度に予定している、
- 設備投資
- 省力化
- AI・DX
- 新事業
- 研究開発
- GX・省エネ
- 事業承継
について、
目的
投資額
実施時期
期待する効果
を整理します。
まだ見積書を取る段階でなくても構いません。
まずは、
「何に、なぜ投資したいのか」
を経営計画として明確にします。
WATCH|制度が確定するまで追いかける
今後は、
概算要求
↓
政府予算案
↓
予算成立
↓
各省庁の制度概要
↓
公募予告
↓
公募要領
を確認します。
特に補助金では、公募要領が公開されるまで、
- 対象者
- 補助上限
- 補助率
- 対象経費
- 申請期間
- 事業実施期間
- 発注・契約条件
- 賃上げ等の要件
が確定しない場合があります。
概算要求だけを見て設備を発注することは避けるべきです。
経営NEXT TOKYO編集部の視点
概算要求の記事で最も避けたいのは、
「2027年度はこの補助金が出ます」
という予想記事にすることです。
補助金の名称や条件は変わる可能性があります。
一方、政策の方向は経営判断の参考になります。
2026年9月9日時点で公表されている概算要求等からは、
賃上げ
生産性向上
省力化
成長投資
研究開発
AI・DX
GX
事業承継
などが、中小企業経営を考えるうえで引き続き重要なテーマであることが読み取れます。
中小企業経営者が今やるべきなのは、
「来年度どんな補助金が出るかを待つこと」ではありません。
2027年度に、
何を改善するのか。
何に投資するのか。
その投資で会社をどう変えるのか。
を整理しておくことです。
制度が公表されたときに、
「この補助金で何か買えないか」
と考える企業と、
「すでに計画していたこの投資に制度を活用できないか」
と考える企業では、補助金の位置付けが大きく異なります。
補助金は経営計画の出発点ではなく、経営計画を実行するための選択肢の一つです。
2027年度の政策が具体化するまでの期間を、自社の設備・業務・人材・市場・資金計画を整理する時間として活用することが重要です。
公式情報・出典
・中小企業庁「令和9年度 中小企業・小規模事業者関係 概算要求等ポイント」
・中小企業庁「成長型中小企業等研究開発支援事業(Go-Tech事業)」関連資料
※本記事は2026年9月9日時点で公表されている令和9年度(2027年度)概算要求等の公式情報を基に作成しています。概算要求は予算や補助制度の実施決定を意味するものではありません。今後の政府予算案、予算成立、各省庁の制度発表、公募要領等によって内容が変更される可能性があります。
【記事情報】
情報確認日:2026年9月9日
初回公開日:2026年9月9日
最終更新日:2026年9月9日