原材料費、人件費、エネルギーコストなどが上昇しても、販売価格が変わらなければ、企業に残る利益は減っていきます。
一方で、
「コストが上がったので、価格を上げてほしい」
と取引先へ伝えるだけでは、価格交渉の準備として十分とは限りません。
価格転嫁を考えるとき、最初に確認したいのは、
「いくら値上げしたいか」ではなく、「現在いくら利益が残っているのか」
です。
中小企業庁が公表した2026年3月の「価格交渉促進月間」フォローアップ調査では、価格交渉が行われた割合は90.7%でした。
一方、同調査における価格転嫁率は54.2%。コスト要素別では、原材料費55.7%、労務費50.0%、エネルギーコスト48.9%となっています。
価格交渉をする企業は増えていますが、コスト上昇分を価格へ十分に反映できているとは限りません。
価格転嫁は、単なる「値上げ交渉」ではありません。
自社のコストと採算を把握し、必要な価格を考え、その根拠を取引先へ説明するための収益管理・経営判断です。
この記事では、中小製造業の経営者が価格交渉の前に整理しておきたいことを、原価と利益の視点から解説します。
この記事で分かること
・価格交渉の前に、どのコストを確認すべきか
・製品・取引ごとの採算を見る考え方
・必要な価格改定幅をどう考えるか
・価格交渉に使える公的な資料・支援策
・2026年から変わった取引適正化のルール
・価格転嫁と省力化・設備投資をどう組み合わせるか
価格転嫁は「値上げ交渉」だけの問題ではない
中小企業庁は、毎年3月と9月を「価格交渉促進月間」としています。
2026年3月のフォローアップ調査では、「価格交渉が行われた」割合は90.7%でした。
一方、同調査における価格転嫁率は54.2%です。
つまり、
「価格について話し合うこと」と「必要な価格を実現できること」は同じではありません。
価格交渉を申し入れること自体は重要ですが、それだけで会社の利益が改善するわけではありません。
経営者が見るべきなのは、
「価格を上げられたか」
だけではなく、
「価格改定によって必要な利益を確保できる状態になったか」
です。
そのためには、まず自社の原価を把握する必要があります。
まず「何が、どれだけ上がったのか」を分ける
「コストが上がっている」といっても、企業によって影響を受ける費目は異なります。
製造業であれば、例えば、
・原材料費
・労務費
・電気・ガスなどのエネルギーコスト
・物流費
・外注加工費
・消耗品費
・その他の製造経費
などがあります。
重要なのは、これらをまとめて「物価高」と捉えないことです。
ある企業では材料費の上昇が利益を大きく圧迫している一方、別の企業では人件費や外注費の上昇の方が影響しているかもしれません。
まず、
何のコストが、いつから、どれくらい上昇したのか
を分けて確認します。
価格転嫁の検討では、自社内部の数字だけでなく、公的機関が公表する原材料価格、エネルギー価格、最低賃金、労務費等のデータも説明材料になり得ます。
ただし、外部データだけで価格改定幅を決めるわけではありません。
最終的には、自社の実際の原価への影響を確認する必要があります。
会社全体ではなく「製品・取引ごとの採算」を見る
会社全体では黒字でも、すべての製品や取引が利益を出しているとは限りません。
例えば、
売価 10,000円
材料費 4,000円
外注費 1,500円
労務費 1,500円
その他関連コスト 1,000円
であれば、単純化すると残る金額は2,000円です。
ところが材料費や労務費が上昇し、関連コストの合計が9,500円になれば、同じ10,000円で販売していても残る金額は500円まで減ります。
売上が変わらなくても、採算は大きく変わります。
そのため価格転嫁を検討するときは、
「会社全体の利益が減った」
だけではなく、
「どの商品・どの取引で利益が圧迫されているのか」
を見ることが重要です。
すべての製品について精緻な原価計算をすぐに行うのが難しい場合でも、主要製品や売上の大きい取引から、
売価
- 材料費
- 外注費
- 労務費
- その他関連コスト
を整理するだけでも、価格交渉の必要性が見えやすくなります。
東京都中小企業振興公社も、都内中小企業向けに「原価管理アドバイザー」を配置し、製品・サービスごとの原価管理体制の構築を無料で支援しています。
価格交渉の前に、まず自社の原価を説明できる状態にすることが重要です。
「何%上げたい」ではなく、必要な価格を逆算する
価格交渉を考えるとき、
「10%くらい上げてもらいたい」
「他社も値上げしているから5%お願いしよう」
という考え方になりがちです。
しかし、本来は、
コスト上昇
↓
採算への影響
↓
確保したい金額
↓
必要な価格
という順番で考える必要があります。
試算例
以下は、考え方を示すために単純化した試算例です。
ある製品について、
売価:100
関連コスト:85
残る金額:15
だったとします。
その後、材料費や労務費等の上昇によって、
関連コスト:95
になった場合、売価を100のまま据え置くと、残る金額は5まで減ります。
ここで、
「10%値上げしたい」
から考えるのではなく、
「どの程度の金額を確保する必要があるのか」
から必要な価格を考えます。
例えば、以前と同じ15を残したいのであれば、
95+15=110
が一つの考え方になります。
もちろん、実際の価格設定では市場価格、競合状況、取引条件、販売数量なども考慮する必要があります。
重要なのは、値上げ率を先に決めるのではなく、
「なぜその価格が必要なのか」を数字で説明できるようにすることです。
価格交渉では「自社の事情」だけでなく根拠を準備する
取引先との価格交渉では、
「会社が苦しいので値上げしてほしい」
という説明だけでは、十分な根拠にならない場合があります。
準備したいのは、
・どのコストが上昇したのか
・いつから上昇したのか
・製品原価へどの程度影響しているのか
・現在の価格では採算がどう変わったのか
・どの程度の価格改定が必要なのか
といった情報です。
中小企業庁では、価格交渉に活用できる公的な支援ツールを公開しています。
例えば、
・公表資料データベース
・価格交渉ハンドブック
・コスト費目別価格交渉フォーマット
・価格転嫁検討ツール
などです。
労務費についても、公正取引委員会等が公表する「労務費の適切な転嫁のための価格交渉に関する指針」では、公表資料を根拠資料として活用することなどが示されています。
ただし、
「公的資料を見せれば値上げが認められる」という意味ではありません。
公的データはあくまで説明材料の一つです。
自社の実際の原価や採算と組み合わせて、価格改定の根拠を整理することが重要です。
2026年から取引適正化のルールも変わった
価格交渉を考えるうえでは、2026年1月に施行された取引適正化のルール変更も確認しておきたいところです。
従来「下請法」と呼ばれていた法律は改正され、現在の正式名称は、
「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」
です。
略称は「中小受託取引適正化法」、通称は「取適法」です。
今回の改正では、価格交渉との関係で、
中小受託事業者から価格について協議を求められたにもかかわらず、委託事業者が協議に応じない、必要な説明を行わないなどして一方的に代金を決定する行為を禁止する
という規定が設けられました。
ただし、これは、
「受注側が希望した値上げ額を、発注側がそのまま受け入れなければならない」
という意味ではありません。
価格について適切に協議することと、提示された価格をそのまま受け入れることは別です。
個別の取引が法令上どのように評価されるかについては、取引内容や当事者の関係等によって異なります。
必要な場合は、公正取引委員会や専門家等への確認を検討してください。
労務費も「言い出しにくいコスト」のままにしない
原材料費は、
「材料メーカーから価格改定通知が来た」
と説明しやすい一方、労務費は取引先へ転嫁を申し入れにくいと感じる企業もあります。
2026年3月の価格交渉促進月間調査でも、労務費の価格転嫁率は50.0%でした。
公正取引委員会等の「労務費の適切な転嫁のための価格交渉に関する指針」では、受注者側について、
・公的な相談窓口等から積極的に情報を収集する
・根拠資料として公表資料を活用する
・適切なタイミングで自ら価格転嫁を求める
といった考え方が示されています。
また、発注者・受注者双方について、定期的にコミュニケーションの機会を設け、価格交渉の記録を作成・保管することも示されています。
賃金が上昇しているにもかかわらず、その増加分を自社だけで負担し続ければ、利益だけでなく将来の賃上げ余力にも影響します。
労務費も、原材料費などと同様に自社のコスト構造の一部として把握する必要があります。
価格交渉を「一度きりのイベント」にしない
価格改定が認められたとしても、それで価格管理が終わるわけではありません。
材料費、労務費、エネルギーコストなどは変動します。
そのため、
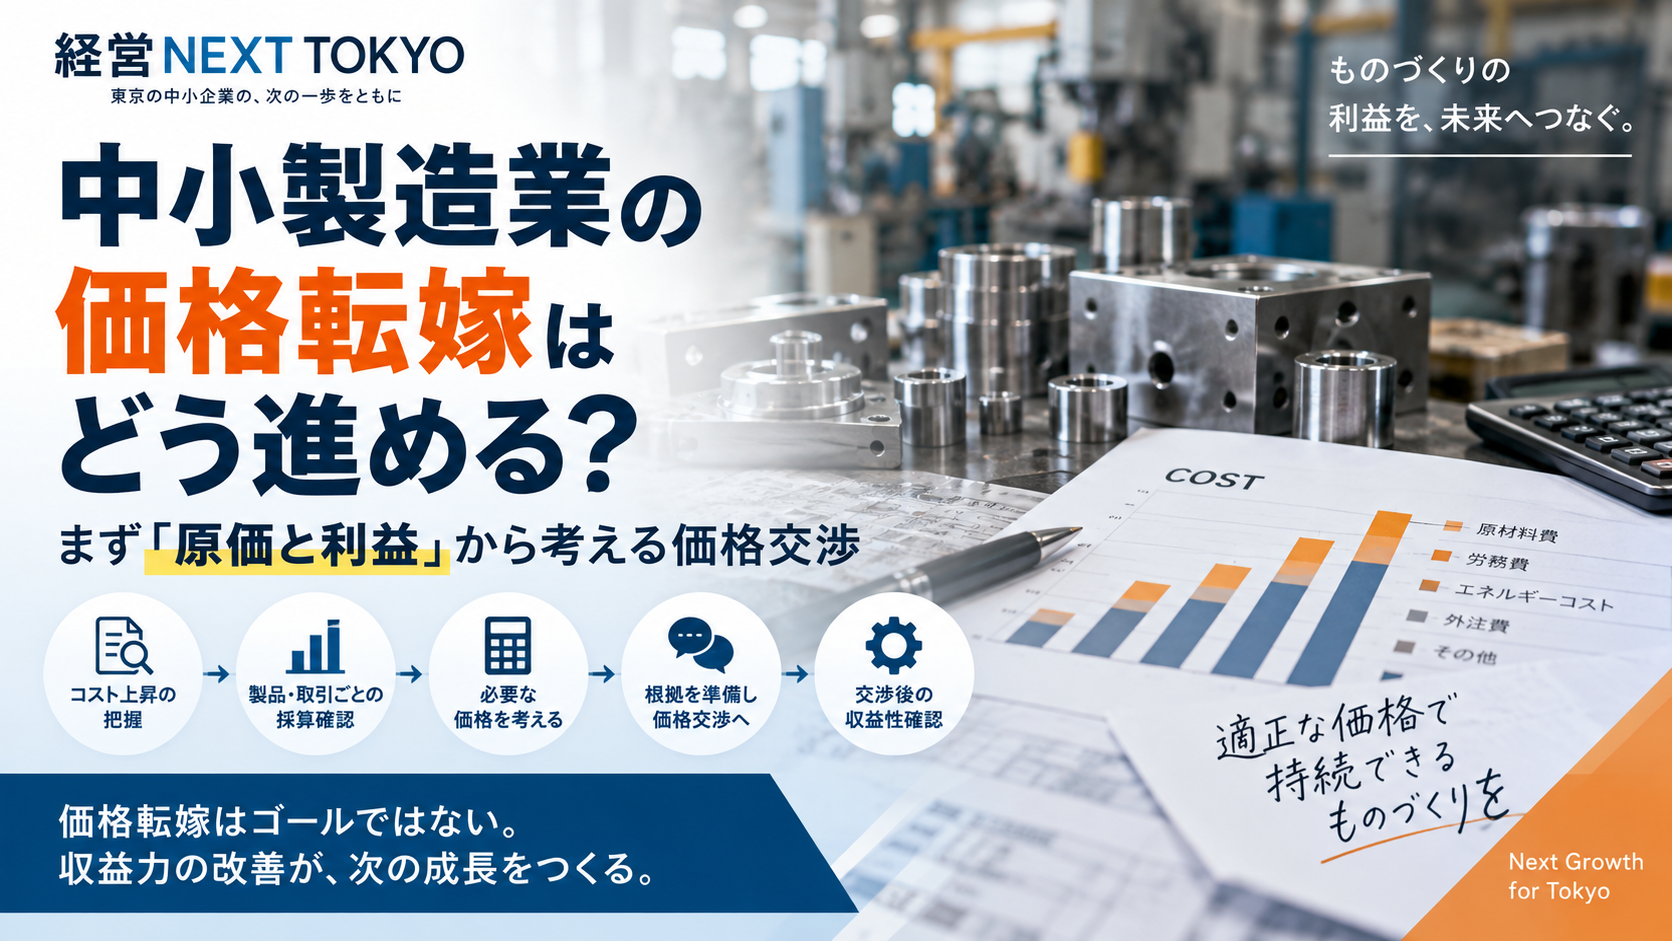
原価を確認する
↓
採算を確認する
↓
必要に応じて価格交渉する
↓
価格を改定する
↓
改定後の採算を確認する
という流れを定期的に回すことが重要です。
例えば半年に一度、主要製品や主要取引について原価と採算を確認するだけでも、
「利益がほとんど残らなくなってから初めて気付く」
という状態を防ぎやすくなります。
価格交渉を特別なイベントにするのではなく、通常の経営管理に組み込むという考え方が重要です。
価格転嫁は重要。ただし、それだけが収益改善ではない
価格転嫁は重要ですが、それだけが収益改善の手段ではありません。
製造業であれば、
・材料ロスを減らす
・歩留まりを改善する
・不良率を下げる
・段取り時間を短縮する
・省力化する
・設備を更新する
・工程やレイアウトを見直す
ことでも、製造原価を改善できる可能性があります。
つまり、収益力を改善する手段は、
価格転嫁
+
原価改善
+
省力化
+
設備投資
+
業務改善
です。
どれか一つだけで考えるのではなく、自社の経営課題に合わせて組み合わせます。
原材料価格の上昇への対応については、経営NEXT TOKYOの「東京都、原材料高騰対策に最大2,000万円 製造業は『材料費補填』ではなく歩留まり改善に注目」でも、材料ロスや歩留まり改善の視点を整理しています。
また、業務そのものを減らす省力化や設備投資の考え方については、それぞれ別の記事で詳しく解説しています。
→ 関連記事
「中小企業の省力化は何から始める?AI・システム・設備導入の前に見直したい仕事」
→ 関連記事
「中小製造業の設備投資は何から考える?補助金を探す前に整理したい投資判断の基本」
価格転嫁も生産性向上も、最終的な目的は同じです。
企業に必要な利益を残し、次の賃上げや設備投資、製品開発へつなげることです。
東京都の中小企業は無料相談も利用できる
東京都内の中小企業で、
「製品別の原価を把握できていない」
「価格交渉のための資料をどう作ればよいか分からない」
という場合には、公的な支援も利用できます。
東京都中小企業振興公社では、2026年9月11日時点で、
「原価管理アドバイザーによる原価管理支援」
を実施しています。
対象は都内中小企業で、費用は無料。申込みは随時受け付けられています。
個別原価管理の体制構築に向けた相談や、一定期間の継続的な支援を受けることができます。
また、公社では「価格交渉アドバイザーによる価格交渉支援」も行っており、原価構成や目標価格の設定、価格交渉に使用するデータの準備などについて相談できます。
なお、これらはアドバイスを行う支援であり、価格交渉そのものの代行や資料作成の代行を行う制度ではありません。
自社だけで原価管理や価格交渉の準備を進めることが難しい場合には、こうした公的支援を利用することも選択肢になります。
価格交渉の前に確認したいチェックリスト
価格改定を取引先へ相談する前に、次の項目を確認してみてください。
□ 何のコストが上昇したのか把握している
□ そのコストがどれくらい上昇したか確認している
□ 製品・取引ごとの採算を把握している
□ 現在の価格でどれくらい利益が残っているか分かる
□ 必要な価格改定幅を数字で説明できる
□ 公的資料など客観的な説明材料を準備している
□ 価格以外の取引条件も確認している
□ 歩留まり改善や省力化など原価改善策も検討している
□ 価格改定後の採算を確認する仕組みがある
一つでも答えにくい項目があれば、価格交渉の前に、まずその数字を確認するところから始める価値があります。
経営NEXT TOKYO編集部の視点
価格転嫁の目的は、値上げすることではありません。
会社に必要な利益を確保することです。
利益が残らなければ、
設備を更新する。
人材を採用する。
従業員の賃金を上げる。
新しい製品を開発する。
といった次の投資が難しくなります。
一方で、
「コストが上がったから、その分をすべて取引先に転嫁すればよい」
という単純な話でもありません。
自社の内部に改善できる工程やコストが残っている可能性もあります。
だからこそ、
原価を知る。
採算を見る。
必要な価格を考える。
根拠を持って交渉する。
自社側の改善も進める。
そして、交渉後に利益が改善したか確認する。
という一連の管理が重要です。
「いくら値上げするか」から始めるのではなく、
「現在いくら利益が残っているのか」から考える。
中小製造業の価格転嫁は、そこから始めるのがよいでしょう。
公式情報・出典
・中小企業庁「価格交渉促進月間(2026年3月)フォローアップ調査」
・公正取引委員会「労務費の適切な転嫁のための価格交渉に関する指針」
・東京都中小企業振興公社「原価管理アドバイザーによる原価管理支援」
・東京都中小企業振興公社「価格交渉アドバイザーによる価格交渉支援」
※本記事は2026年9月11日時点で確認できる公式情報を基に作成しています。個別の取引が取適法等の対象となるか、また特定の取引行為が法令上どのように評価されるかは、取引内容等によって異なります。必要に応じて公正取引委員会、専門家、公的相談窓口等へご確認ください。